团建出游,买了团意险还要不要买旅行意外险?
团建受伤算不算工伤?
员工出险了,前72小时要做什么?
不同用工形态怎么配险?
关于保险这件事,投保前、投保中、出事后都会遇到各种各样的问题,稍不留意就会被拒赔、被拖延、被"这个不在保障范围内"挡回去。
为了解决大家的各种疑问,今天小选汇总了8个常见的问题,一起来看看吧。
团建出游,买了团意险还要不要买旅行意外险?
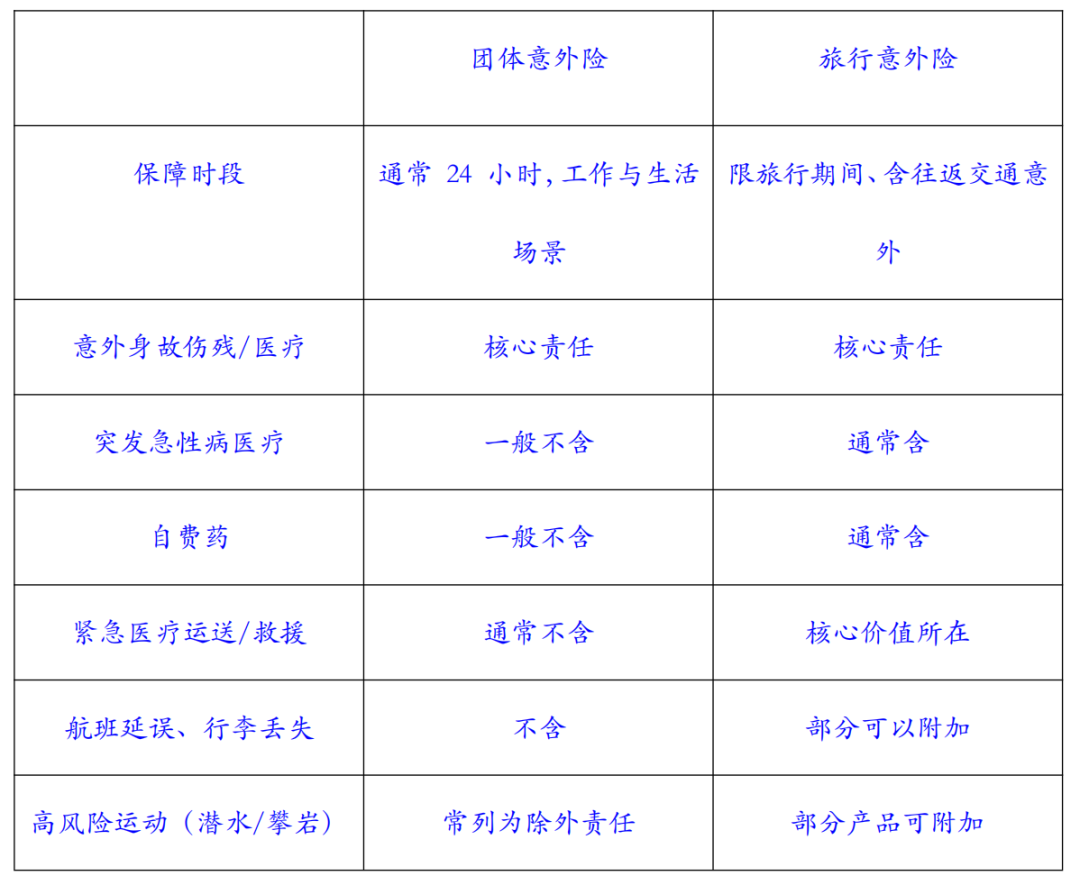
先讲一个常见翻车现场:员工在团建途中骨折,第一反应是"我们买了保险"。结果到结账时,紧急救援自费、异地转院自费、航班改签自费。问题根源在于——团体意外险和旅行意外险解决的根本不是同一个问题。
首先我们要先搞清楚这两类险的本质差异,比如在保障时段、意外身故伤残/医疗、突发急性病医疗、自费医疗等不同维度的区别:
判断的时候也不用记条款,走三步就够了:
团建是否构成"工作原因"——这决定了工伤认定的可能性。
行程是否存在超出台式风险的内容——户外拓展、长途交通、异地住宿。
是否存在飞机/高铁出行与异地医疗需求——这直接决定旅行意外险的必要性。
雇主责任险、工伤保险、团意险,三者到底怎么分?
工伤保险:国家强制推行的社会保险,法定赔偿基准,性价比最高,是整个体系的地基。
雇主责任险:财产险序列下的责任险,被保险人是企业,赔款直接支付给企业,转移的是"依法应由企业承担的赔偿责任"。
团体意外险:人身险序列,被保险人是员工,赔款直接给员工或其受益人,不能抵充企业的工伤赔偿责任。
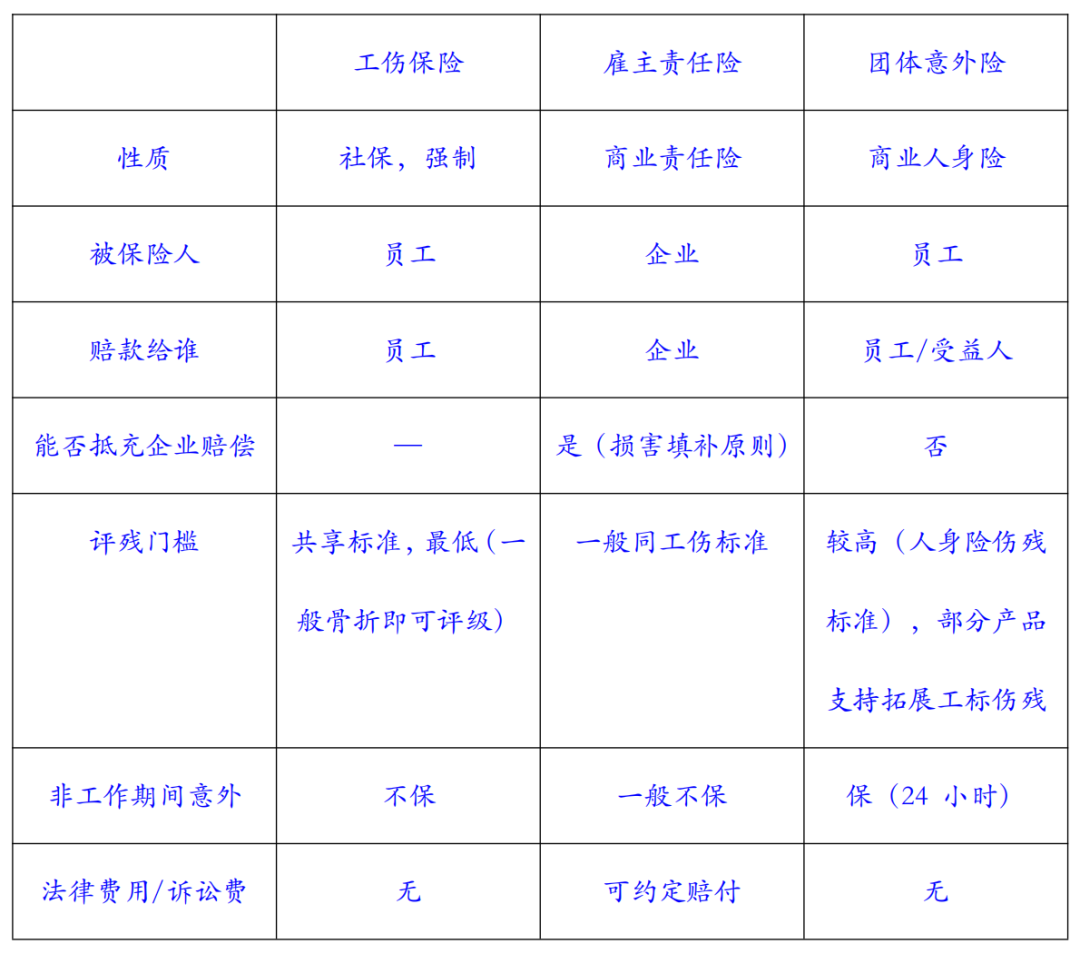
△三种险不同维度对比
最容易踩的坑:员工拿到团体意外险的赔款后,仍有权向企业主张法定工伤待遇。把"买了团意险"等同于"规避了用工风险",是最昂贵的误解。
所以在选择时我们可以通过下面的口诀来区分这三种保险:
社保合规必须做 → 用工风险大(高风险岗位、未缴社保人员)配雇主责任险 → 提升员工福利感受度配团意险。
雇主险和团意险到底怎么选?
按目标与人群的选择:
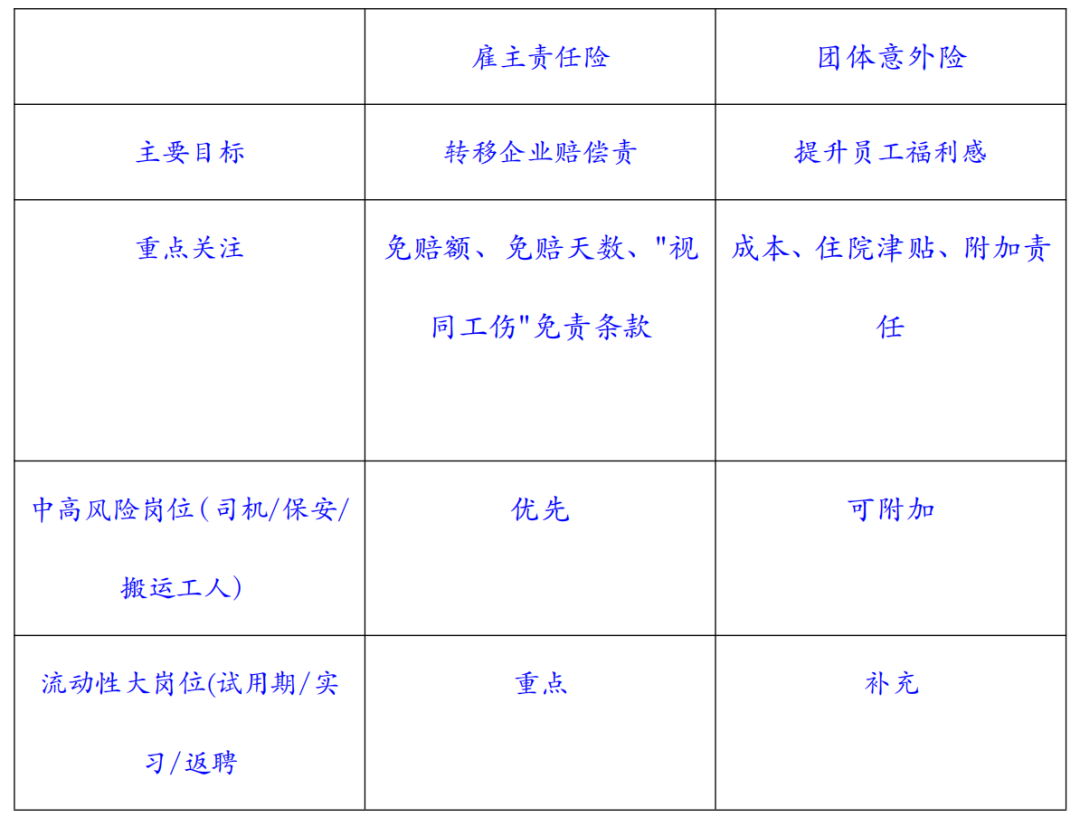
关键认知:雇主责任险遵循"损害填补"原则,最多填平企业应赔金额,不可能让企业获利。任何承诺"全覆盖"的口头话术都不可信,未写入保单的承诺不具备任何效力。
团建受伤算不算工伤?
法规主线:《工伤保险条例》第十四条(应当认定为工伤)与第十五条(视同工伤)。
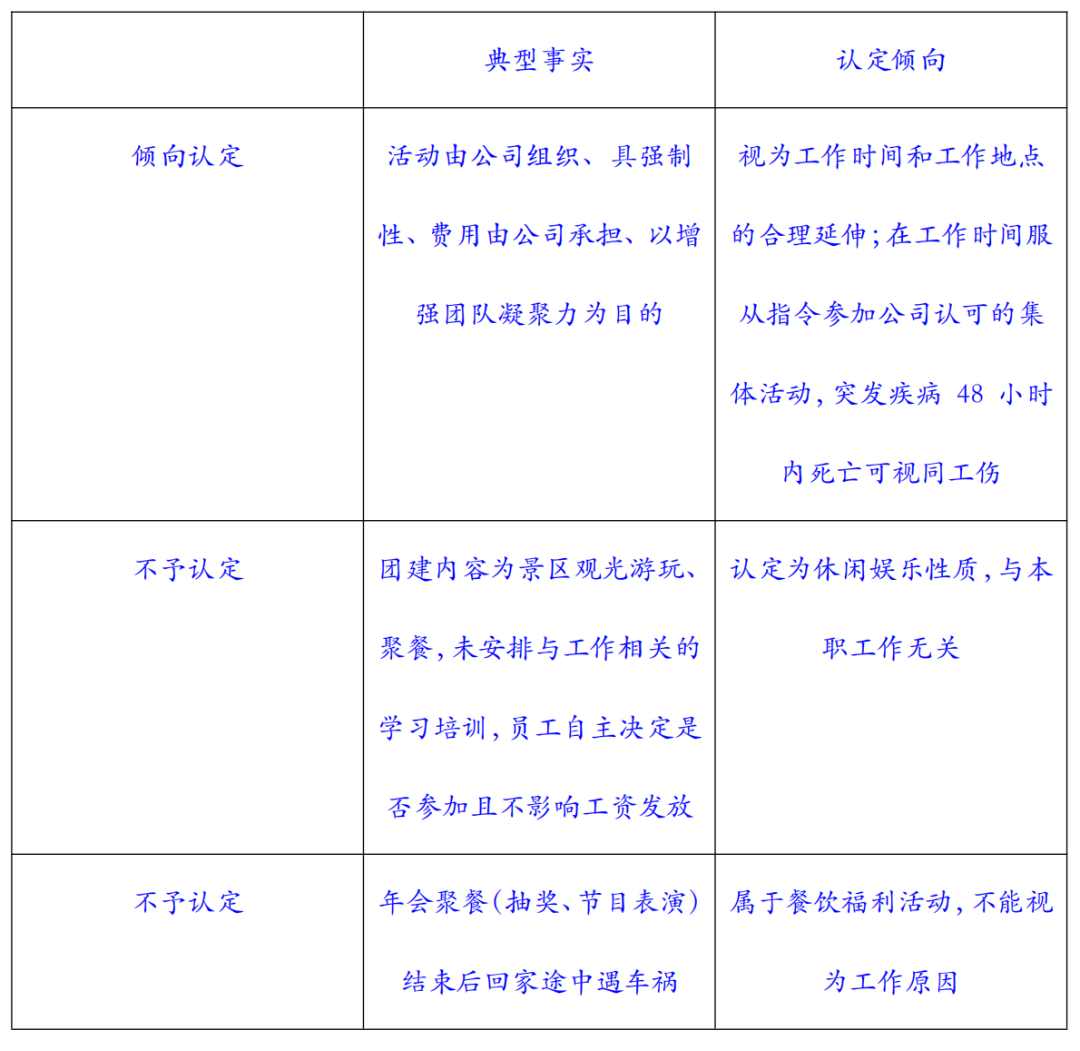
实务判断标准:《人力资源社会保障部关于执行〈工伤保险条例〉若干问题的意见(二)》第四条规定——职工在参加用人单位组织或受用人单位指派参加其他单位组织的活动中受到事故伤害的,应当视为工作原因,但参加与工作无关的活动除外。
下面是一些事实案例,大家可以对照一下,方便理解:
不同用工形态怎么配险?
四类易漏保人群:
试用期员工——已建立劳动关系,必须依法缴纳社保。
实习生、寒暑假工——多为劳务关系,无工伤保险。
退休返聘、超龄人员——无法缴纳工伤保险,风险敞口最大。
新业态从业者——外卖、主播、快递等。
不同用工形态的保险配置建议:
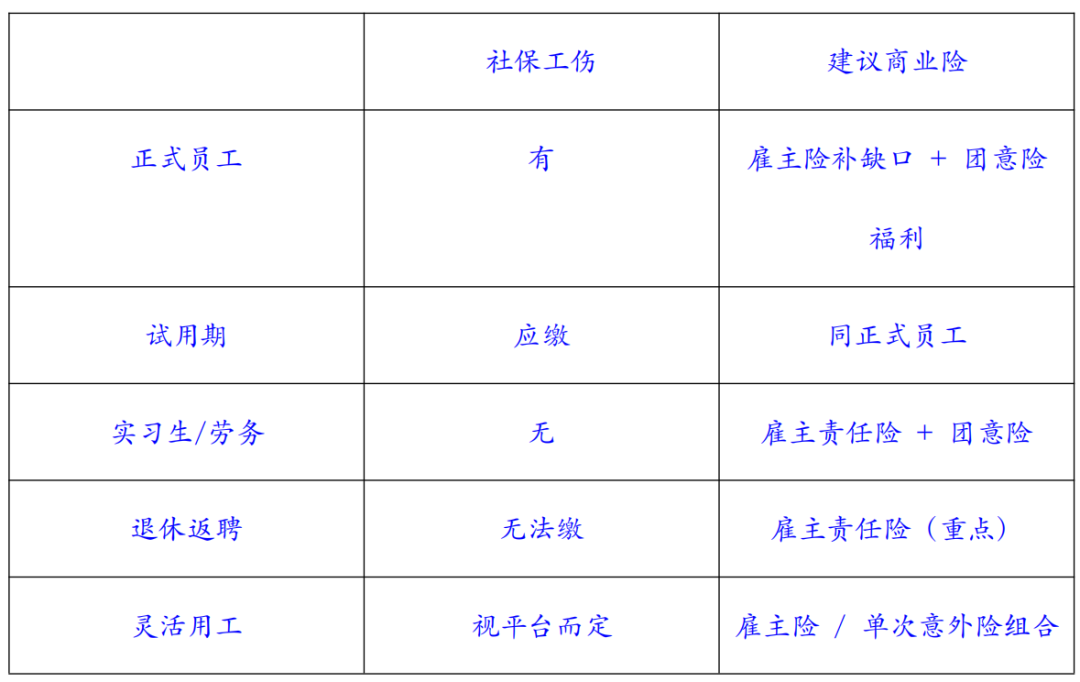
商业险怎么"降本增效"——不是砍保费,是调结构
分层配置。 按岗位风险分级设定保额,避免"全员统一高保额"的浪费。高风险岗位给高保额,低风险岗位给基础保障加团意福利。同样一笔预算,分层之后的保障密度通常更高。
用足税收政策。
雇主责任险、公众责任险等责任保险保费,准予企业所得税税前扣除(国家税务总局公告2018年第52号)。
因公出差乘坐交通工具发生的人身意外保险费支出,准予扣除(国家税务总局公告2016年第80号)。
补充养老保险费、补充医疗保险费,在不超过职工工资总额5%的范围内准予扣除(财税〔2009〕27号)。
一般商业人身保险(如普通团体意外险)原则上不得税前扣除,除非属于特殊工种人身安全保险等法定情形。
砍无效保额。 核对保额重叠(团意险已含意外医疗,又单独购买重复医疗额度)、免赔额设置不合理(小额案件全部自担)。
员工出险了,前72小时要做什么?
在事故发生的黄金72小时内,要迅速完成下面几件事:
及时就医并保留全部原始票据。
尽快报案,避免延误报案被拒赔。
记录事故经过与第三方责任认定。
通知企业保险对接人。
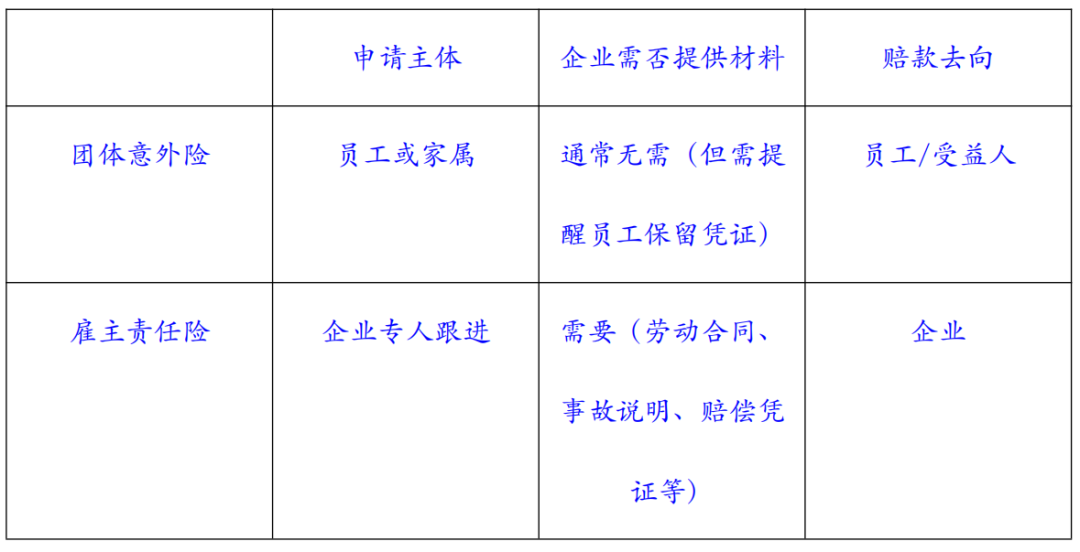
不同的险种申请主体、需要的材料和赔款去向也会有所不同:
如果遭到拒赔,可以先行查看一下是否存在以下情况:
1. 报案超期。
2. 就医机构不符合合同约定。
3. 属于除外责任(高风险运动、既往症等)。
4. 材料缺失(诊断证明、费用清单不齐)。
5. 事故性质与承保范围不符。
投保之后还有哪些需要做的事?
批改和结算,是两件事
投保之后,经办人每个月都在做两件事:批改(加减人,改名单)和结算(补退费,算钱)。它们是因果,不是同一件事。但实务中最常见的问题恰恰是:名单改了钱没结,或者钱结了名单还是旧的。
有三条规则必须先记住:
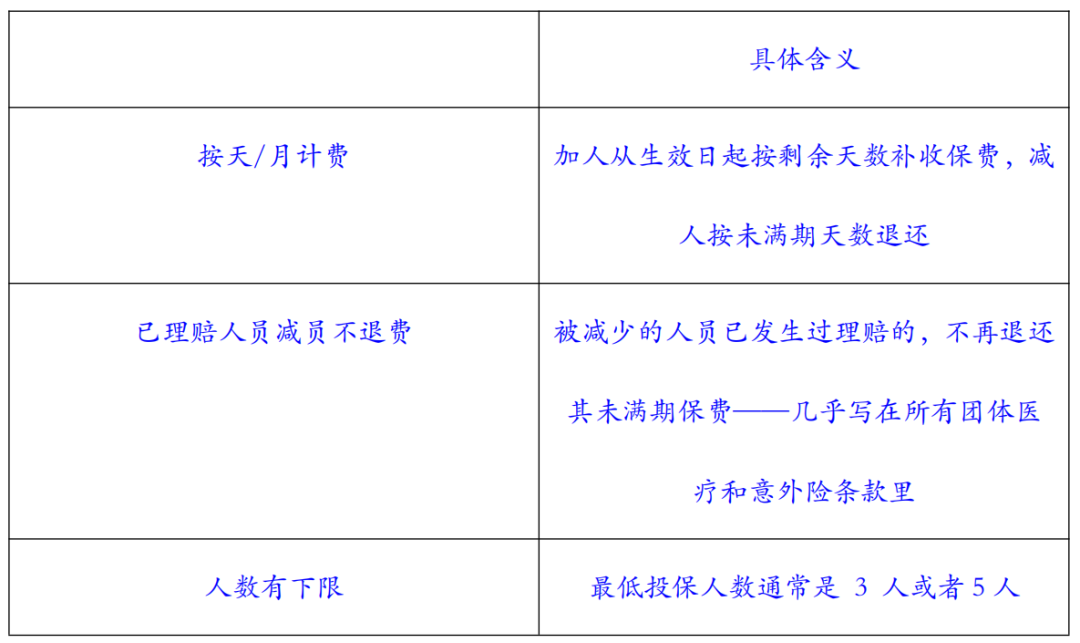
所以减员的时间点很关键:人离职前退保才能退费,离职后且当年已报销的,退费基本拿不回来。
批改服务的三个层次
过去五年,团险服务体验变化最大的就是这里。经办人对保险公司的体感差异,八成来自批改方式。
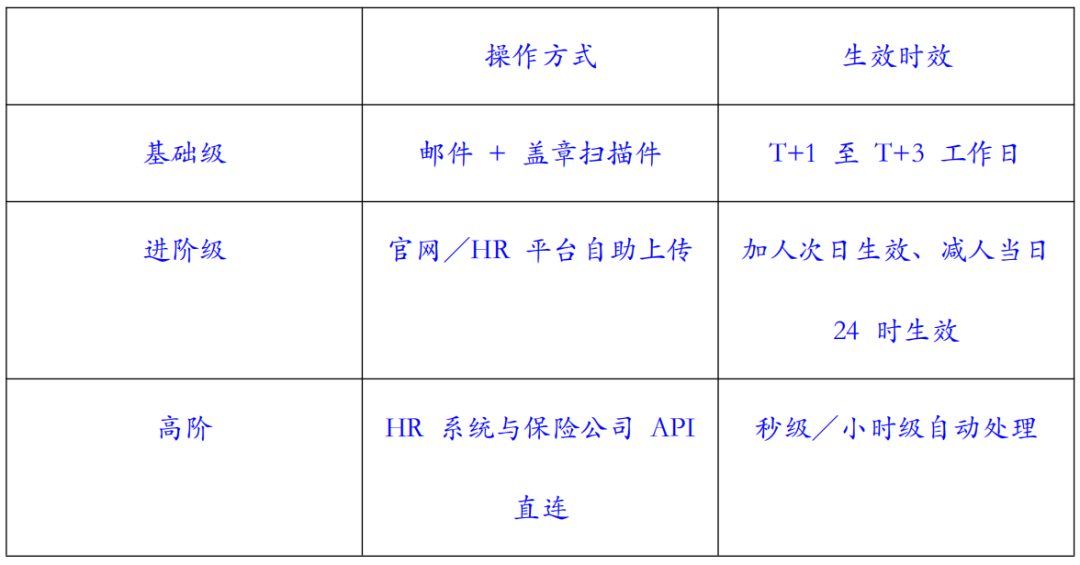
进阶级是当前主流:企业开一个 HR 专区账号,按模板批量导入,系统自动校验身份证、重复人员和信息错误,通过后直接生效,电子批单自助下载。有些平台做到了免填单、免盖章、免人工核验。
高阶的 API 直连把这件事彻底自动化:员工在 HR 系统办完入职,加保自动触发;办完离职,减保自动执行。它的价值不只是省事——从架构上消灭了"人员已入职、保障未生效"的时间差。而事故,往往就发生在这个时间差里。
结算方式怎么选?
三种方式,本质是灵活度与费率优惠的权衡。
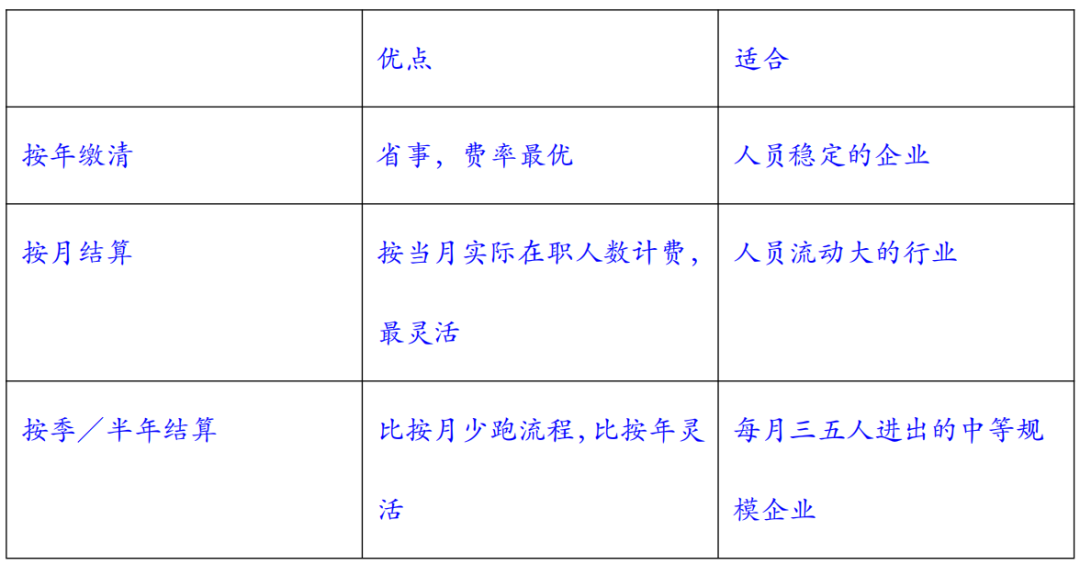
这里有个术语要记住:定期结算。约定一个结算周期(1/3/6/12 个月),周期内的加减人先记录、不即时收付,到结算日一次性多退少补。要问清三点:
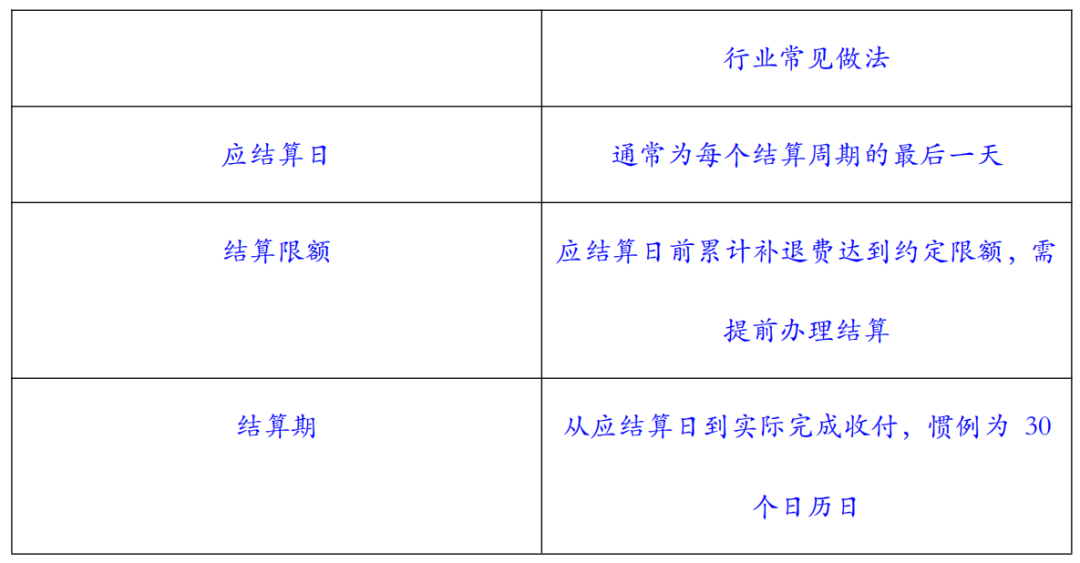
另外,总单退保、契撤、复效必须即时结清,不适用定期结算。
保险的意义,不是出事时多了一纸理赔,而是让每一次团建尽兴、每一位员工安心。愿每家企业都能把保障做在前面,把风险留在身后。
*说明:本文所涉规则为团体险常见约定,具体以各公司条款及保单约定为准。
有保险投保需求或者想要了解团体险的小伙伴
可以扫码私聊小选
帮你对接相关服务商哦
也可以直接戳【知行知选】小程序查看